

 Puebla 19°C

Portada del Día
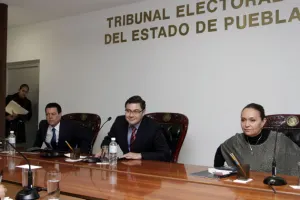
El magistrado presidente del Tribunal Electoral del Estado de Puebla, Francisco Javier Unanue y Bretón, consideró que las revocaciones a las sentencias emitidas por parte de la Cuarta Sala Regional del Tribunal Electoral del Poder Judicial de la Federación (TEPJF) fueron pocas con relación a todos los temas abordados.
Cabe mencionar que el TEPJF revocó y modificó las sentencias de las elecciones extraordinarias en Rafael Lara Grajales, Cuyoaco y Venustiano Carranza, así como la asignación de las diputaciones plurinominales.
Insistió que fue “una cuestión marginal” los pocos fallos no ratificados por el TEPJF, criticando que los magistrados federales no aplicaron la ley en el caso de Venustiano Carranza, porque dieron sus puntos de vista e interpretaron el Código Electoral.
“Se atrevieron a dar sus puntos de vista, la ley dice que no se debe de tener símbolos religiosos, en la propaganda había una iglesia, la ley es la ley y no se debe de interpretar, sino de aplicar”, sentenció.
En sesión del organismo se detalló que tras las elecciones intermedias se presentaron 384 recursos de impugnación, de los cuales, 254 correspondieron a apelaciones y 130 a inconformidades.
Compartió que de las 384 sentencias emitidas por el tribunal local se derivaron 764 juicios de revisión constitucional y juicios para la protección de los derechos políticos-electorales que los partidos y coaliciones interpusieron ante la Cuarta Sala Regional del Tribunal Electoral del Poder Judicial de la Federación (TEPJF).
Agregó que la Sala Regional del país sólo modificó el 3.5 por ciento de las sentencias emitidas por el tribunal local, respetando así el 96.5 por ciento de las resoluciones que avaló el organismo de Puebla.
Finalmente, los integrantes del TEEP cuestionaron la forma cómo el PRD comprobó los recursos públicos en 2010, ya que el ex dirigente del sol azteca, Miguel Ángel de la Rosa Esparza, no evidenció los gastos de consumo de alimentos, papelería y propaganda del proceso 2010, ordenando una nueva fiscalización correspondiente a 2011, pues hubo omisiones en la comprobación de gastos ordinarios.