

 Puebla 22°C

Portada del Día
Diputados cuestionan su desempeño en la ASE, “la mala fama y la pérdida de la confianza” debido a su presunta responsabilidad en los delitos de violencia familiar y operaciones con recursos de procedencia ilícita
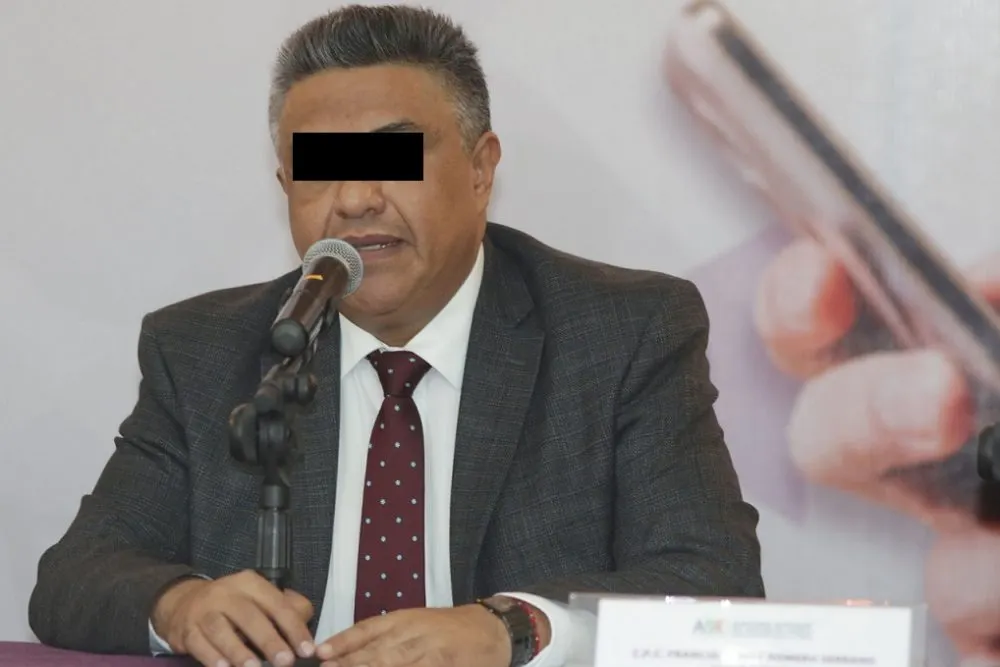
Francisco “N” se encuentra en “capilla” para ser destituido de la titularidad de la Auditoría Superior del Estado (ASE), no por su bajo desempeño sino por “la mala fama y la pérdida de la confianza” derivado de su presunta responsabilidad en los delitos de violencia familiar y operaciones con recursos de procedencia ilícita.
A poco más de dos años de haber asumido el cargo, en noviembre de 2019, se encuentra suspendido temporalmente de su cargo por la denuncia que pesa en su contra por presuntas agresiones físicas y verbales hacia su esposa e hijo menor, lo que ha rechazado desde diciembre pasado.
Este jueves se somete ante el Congreso el Acuerdo que presentan diputadas integrantes de la Mesa Directiva para el inicio del procedimiento de remoción del funcionario, previsto en la Ley Orgánica del Poder Legislativo.
La ASE es responsable de fiscalizar a aplicación de los recursos públicos asignados a los 217 ayuntamientos, 75 poderes y organismos autónomos y 33 para municipales, así como el Gobierno de Puebla, es decir, 326 sujetos obligados de revisión.
De acuerdo con el primer informe de actividades de Romero Serrano, en el periodo 2019-2020 se realizaron 325 entregas de informes individuales, de los cuales 239 estaban concluidos, 82 se entregaron a la Comisión Inspectora del Congreso y cuatro estaban en proceso.
“En el periodo que se informa se concluyó la revisión de la Cuenta Pública 2018 a 325 Entidades Fiscalizadas, siguiendo estrictamente el proceso de fiscalización superior establecido en la normatividad; se elaboraron 321 Cédulas de Resultados Finales y Observaciones Preliminares; mismas que fueron notificadas en el periodo que comprende de diciembre 2019 a marzo 2020”.
El documento refiere 842 expedientes de Inicio de Procesos Administrativos de Determinación de Responsabilidades (IPADR) correspondientes a ejercicios fiscales desde 2003 a 2016, 745 son de alcaldes, 50 paramunicipales y 47 poderes de gobierno, paraestatales y organismos autónomos.
Destacó que en el primer año de gestión se reportó un avance de los IPADR del 73 por ciento que fueron propuestos a la Comisión Inspectora del Congreso y el 27 por ciento se encontraban pendientes de resolver.
Para el segundo año, de los 319 Informes Individuales programados, hasta la presentación del reporte de actividades, se habían integrado un total de 309, encontrándose un total de 10 por concluir, para su posterior entrega a la Comisión Inspectora, cubriendo con esto el 97 por ciento.
Aunque en el caso de los IPADR se actualizó el estado procesal determinándose que los 842 procedimientos autorizados se encontraban radicados, abatiendo con esto el rezago, de los cuales a esa fecha se habían concluido 677, quedando subsistentes 165 expedientes activos.
Al cierre del primer periodo de la LXI Legislatura de Puebla, los nuevos diputados aprobaron la exoneración de 36 ex alcaldes y ex directores de titulares de organismos públicos descentralizados por la prescripción de los IPADR y se responsabilizó a Francisco “N” de este perdón.
En su momento, el auditor general de la ASE, se deslindó de esta situación señalando que los informes de estas cuentas públicas correspondientes a un periodo entre 2010 y 2015 fueron responsabilidad de su antecesor, Alberto Segovia Blumenkron.
Además arremetió en contra del diputado de Morena, Roberto Solís Valles, quien lo señaló de negligente y aseveró que la Junta de Gobierno y Coordinación Política es el verdadero responsable de esta exoneración.
“La declaración del diputado de Morena, Roberto Solís Valles, además de ignorante, es tendenciosa, ya que debería de estar enterado, que no fue durante mi gestión cuando se solventó esa petición, fue antes de asumir el cargo, y el Congreso tenía conocimiento del asunto desde hace más de dos años y lo congeló, por lo tanto, es responsabilidad de la legislatura”.
Versiones periodísticas señalaron que Francisco “N” desde la ASE comenzó amasar una fortuna a través de la imposición de “auditores externos” a los presidentes municipales para validar sus cuentas públicas y que pasaran sin contratiempos sus informes individuales de resultados.
En este sentido, el auditor general fue acusado de quedarse con el 20 por ciento del monto total fiscalizado a cambio de dejar pasar las observaciones encontradas en los procedimientos realizados por despachos de auditores externos.
Esta situación no fue bien vista por la administración estatal y los legisladores locales, por lo que al cierre de 2021 comenzó a trabajarse un paquete de reformas para vigilar el desempeño del auditor general y en su momento destituirlo del cargo.
Los diputados de la LXI Legislatura dieron entrada a un paquete de iniciativas de reforma a la Ley de Fiscalización y Rendición de Cuentas para crear la Comisión de Control, Vigilancia y Evaluación de la ASE para darle seguimiento al desempeño del titular del ente fiscalizador.
Además de los lineamientos para la remoción del auditor general en caso de cometer una falta grave, perder la confianza, ausencia mayor de 30 días o tener una mala reputación, entre otros aspectos, aunque en todo momento se aseguró que estas iniciativas no tenían un destinatario.
Después que un juez de control decretó como medidas cautelares la suspensión temporal de Francisco “N” de la titularidad de la ASE por la denuncia en su contra por presunta violencia política, diputados de Morena pidieron iniciar el proceso para su destitución.
Los legisladores Eduardo Castillo López y Azucena Rosas Tapia presentaron la petición de revocación del cargo al auditor general subrayando que no se está vulnerando su derecho a la presunción de inocencia sobre las imputaciones que pesan en su contra y tampoco existe una sentencia firme, pero los señalamientos le hicieron perder credibilidad y buena reputación.
“Parece claro que la imputación judicial con apariencia de violencia familiar en contra de Francisco Romero, compromete el cumplimiento normativo de buena reputación, sin perjuicio del principio de inocencia”.
La noche del pasado viernes 25 de febrero Francisco “N” fue detenido por agentes de la Fiscalía General del Estado (FGE) en un cateo realizado en un inmueble al interior del Fraccionamiento “La Vista” por el presunto delito de operaciones con recursos de procedencia ilícita.
La aprehensión se dio después que fuera negado el amparo promovido por Francisco “N” en contra de esta orden de aprehensión y la suspensión de su cargo por la denuncia por violencia familiar.
Previo a su aseguramiento, el auditor suspendido acusó que la FGE “mintió” a un juez federal para que dejara sin efectos una suspensión de la orden de aprehensión girada en su contra para obtener un incidente penal para su agenda.
Subrayó que la FGE ignoró el testimonio de la supuesta víctima y se apoyó en testimonios de policías que incluso declararon que vieron armas, pero que fueron incapaces de describir el tipo y calibre asegurar que existieron.
Francisco “N” criticó que se haya aseverado que fueron golpeadas tres personas sin tener evidencia de ningún tipo para corroborar este señalamiento en su contra.