Compartir
 Puebla 19°C

Portada del Día
Tarjetas y transferencias electrónicas ganan espacio en las compras, aunque el efectivo continúa siendo la forma de pago más utilizada entre los mexicanos
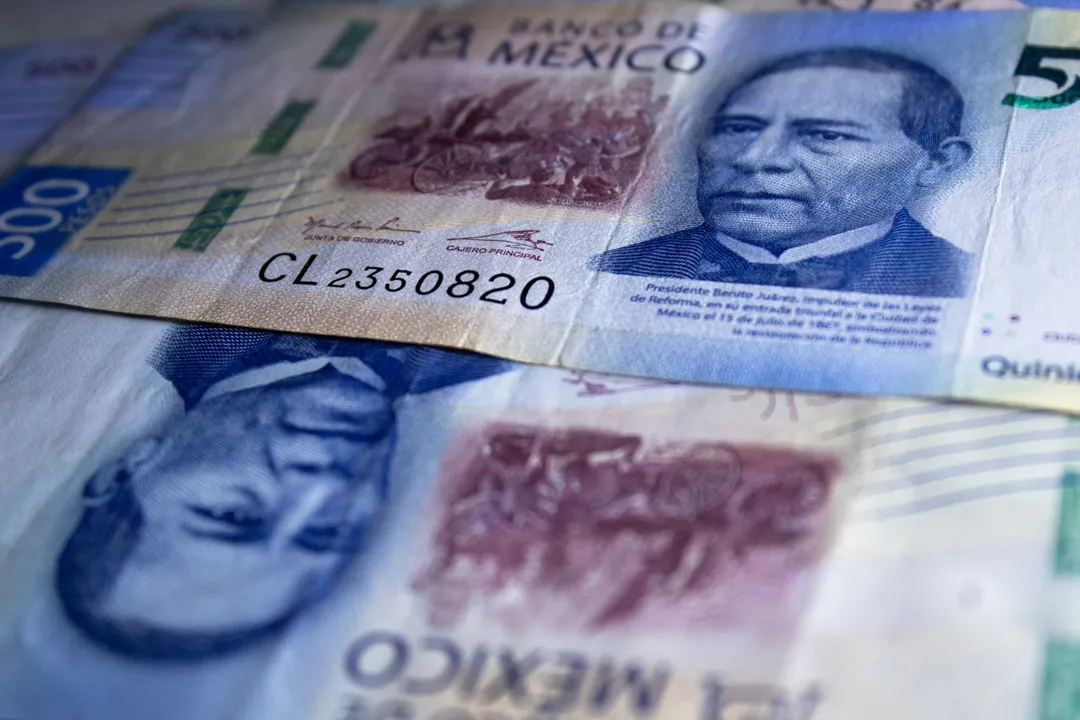
México se digitaliza, pero no suelta el efectivo: así han cambiado los pagos
El dinero en efectivo sigue siendo parte de la vida cotidiana de millones de mexicanos, pero su peso como principal forma de pago ha comenzado a disminuir frente al crecimiento de las tarjetas y las transferencias electrónicas.
Los datos más recientes de la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por el Inegi, la Comisión Nacional Bancaria y de Valores (CNBV) y la Secretaría de Hacienda, muestran un cambio gradual en la manera en que los mexicanos pagan sus compras.
El efectivo continúa a la cabeza, pero la distancia con los medios digitales se ha reducido, especialmente en operaciones de mayor monto.
En 2024, 85.2% de las personas de 18 a 70 años utilizó efectivo como medio de pago frecuente para compras de hasta 500 pesos. Aunque continúa siendo una amplia mayoría, el porcentaje bajó desde 90.1% registrado en 2021.
En compras superiores a 500 pesos también se observó una disminución: el uso frecuente de efectivo pasó de 78.7% en 2021 a 73.5 % en 2024.
En contraste, las tarjetas físicas y las transferencias electrónicas ganaron participación.
Para compras de más de 500 pesos, el uso físico de tarjetas de crédito o débito aumentó de 15.6 a 19%, mientras que las transferencias electrónicas o aplicaciones de celular pasaron de 2.8 a 7.6% en el mismo periodo.
El cambio también se observa en las compras pequeñas. En operaciones de 500 pesos o menos, las tarjetas pasaron de representar 7.4 por ciento en 2021 a 10.4% en 2024, mientras que las transferencias o aplicaciones aumentaron de 1.6 a 4.4%.
Uno de los cambios más importantes no está solamente en la tarjeta, sino en el teléfono móvil.
Entre 2021 y 2024, el porcentaje de personas con una cuenta de ahorro formal que utilizó una aplicación de celular para consultar o realizar movimientos pasó de 54.3 a 69.1%.
Al mismo tiempo, disminuyó el uso de cajeros automáticos y sucursales para realizar operaciones, una señal de que una parte de los servicios financieros se está trasladando directamente a los teléfonos.
El Banco de México también reporta una expansión importante de las operaciones electrónicas. De acuerdo con la CNBV, en 2024 se realizaron 9.1 mil millones de transacciones y transferencias, 16% más que en 2023.
El SPEI, administrado por Banco de México, permite realizar transferencias electrónicas entre cuentas de distintas instituciones financieras y opera las 24 horas, los siete días de la semana.
El crecimiento de los pagos digitales no significa que el efectivo esté desapareciendo.
Los estudios del Banco de México sobre el uso de efectivo muestran que 96% de la población todavía acostumbraba utilizarlo al cierre de 2024. Entre las razones principales aparecen la practicidad, facilidad y rapidez.
En ese mismo periodo, 94% señaló que acostumbraba utilizar efectivo para sus gastos diarios, mientras que 23% mencionó la tarjeta de débito.
Esto revela una diferencia importante: los mexicanos pueden estar utilizando cada vez más medios digitales sin abandonar el efectivo.
En otras palabras, no necesariamente se trata de sustituir un método por otro, sino de combinar diferentes formas de pago dependiendo del lugar, el monto y las posibilidades de cada persona.
El efectivo conserva una ventaja fundamental: no requiere una cuenta bancaria, teléfono inteligente, conexión a internet o terminal de pago.
La ENIF 2024 encontró que 94 por ciento de las personas adultas realizó al menos alguna compra utilizando efectivo. En localidades rurales el porcentaje llegó a 96%, frente a 93% en las zonas urbanas.
La diferencia también aparece cuando se observan otros medios.
Mientras 43% de la población urbana utilizó una tarjeta física y 27% realizó pagos mediante transferencias electrónicas o aplicaciones, en localidades rurales los porcentajes fueron de 17 y 12%, respectivamente.
Esto significa que la digitalización de los pagos avanza, pero no lo hace al mismo ritmo para todos los mexicanos.
La ubicación geográfica tiene un peso importante.
De acuerdo con el Panorama Anual de Inclusión Financiera 2024, la Ciudad de México registró el menor uso de efectivo como medio de pago principal, mientras que la región sur presentó uno de los niveles más altos.
En la Ciudad de México, 62% de la población utilizó tarjetas físicas y 36% transferencias o aplicaciones de celular. En la región sur, esos porcentajes fueron de 23 y 16%, respectivamente.
La brecha muestra que hablar de un México completamente digital sería impreciso: la forma de pagar todavía depende de factores como el acceso a infraestructura financiera, internet, comercios que aceptan tarjetas y las condiciones económicas de cada región.
Otro elemento que ha modificado la relación de los mexicanos con el efectivo es la seguridad.
Un análisis de BBVA Research señala que 43.5% de la población de 18 años o más declaró en 2023 que había dejado de llevar dinero en efectivo por temor a ser víctima de un delito.
La inseguridad, por lo tanto, se suma a la comodidad de las aplicaciones y las tarjetas como un factor que puede impulsar el uso de medios electrónicos.
Sin embargo, la confianza en el efectivo permanece fuerte.
En los estudios de Banco de México, una parte importante de la población continúa considerándolo práctico, fácil y rápido. Al cuarto trimestre de 2024, 54% señaló estas características como una de las principales razones para utilizarlo.
La discusión sobre el futuro del efectivo también plantea una pregunta: ¿qué ocurriría si ya no pudiera utilizarse?
Los estudios de Banco de México muestran que las personas de bajos ingresos serían uno de los grupos que enfrentarían mayores dificultades, junto con adultos mayores, habitantes de comunidades rurales, personas con poco acceso a internet y personas con discapacidad.
Al mismo tiempo, una parte de la población considera que una reducción del efectivo podría tener algunos efectos positivos.
Al cierre de 2024, 51% opinó que disminuiría la evasión fiscal si ya no pudieran realizarse pagos en efectivo, mientras que 40% consideró que también disminuiría la corrupción.
Pero el mismo estudio deja claro que una eliminación del efectivo también tendría costos importantes para sectores que dependen de él.
México está avanzando hacia una economía con más pagos electrónicos, pero los datos no apuntan a la desaparición inmediata del dinero físico.
El efectivo sigue siendo el medio de pago predominante, especialmente para compras cotidianas y entre personas que enfrentan mayores barreras de acceso a servicios financieros digitales. Al mismo tiempo, las tarjetas, las transferencias y las aplicaciones móviles ganan terreno año con año.
El cambio, por ahora, parece ser menos una sustitución total y más una convivencia entre ambos sistemas.
Los mexicanos utilizan cada vez más el celular y las tarjetas para mover su dinero, pero todavía llevan billetes y monedas en la cartera porque el efectivo continúa ofreciendo algo que los medios digitales no garantizan para todos: disponibilidad inmediata y acceso prácticamente universal.